I
Os embargos são oferecidos em 30 dias e não são admitidos antes de garantida a execução. No prazo dos embargos, o executado deve alegar toda a matéria útil à defesa (Lei 6.830/1980, artigo 16).

Direito Tributário · República, São Paulo
Para a empresa ou o sócio citado em execução fiscal, com atenção ao reflexo penal. Atendimento presencial no centro de São Paulo e online para todo o Brasil.
Situações
O executado é citado para, em 5 dias, pagar a dívida com juros, multa e encargos da certidão de dívida ativa, ou garantir a execução (Lei 6.830/1980, artigo 8º).
A garantia pode ser depósito em dinheiro, fiança bancária ou seguro garantia, nomeação de bens à penhora ou bens de terceiros aceitos pela Fazenda (artigo 9º).
Os embargos são oferecidos em 30 dias contados do depósito, da juntada da fiança ou do seguro, ou da intimação da penhora, e não são admitidos antes de garantida a execução (artigo 16).
A responsabilidade pessoal de diretores e gerentes depende de atos com excesso de poderes ou infração de lei, contrato social ou estatuto (Código Tributário Nacional, artigo 135).
Responsabilidade penal de sócio e administradorA cobrança prescreve em cinco anos da constituição definitiva do crédito (Código Tributário Nacional, artigo 174), e a lei prevê a prescrição intercorrente na execução arquivada (Lei 6.830/1980, artigo 40).
O pagamento integral extingue a punibilidade dos crimes contra a ordem tributária (Lei 10.684/2003, artigo 9º, § 2º), com a exceção do devedor contumaz criada pela Lei Complementar 225/2026.
Sonegação fiscalO que a lei prevê
Os embargos são oferecidos em 30 dias e não são admitidos antes de garantida a execução. No prazo dos embargos, o executado deve alegar toda a matéria útil à defesa (Lei 6.830/1980, artigo 16).
Na execução fiscal, a discussão sobre quem responde pelo débito é tão importante quanto a discussão sobre o valor.
Sem devedor ou bens localizados, a execução é suspensa e arquivada; passado o prazo prescricional depois do arquivamento, o juiz pode reconhecer a prescrição intercorrente (artigo 40, § 4º).
Como trabalhamos
Conferimos a certidão de dívida ativa, o tributo, o período, os responsáveis indicados e a data da citação.
Avaliamos a forma de garantia possível e o que pode ser discutido, incluindo prescrição e responsabilidade do sócio.
Explicamos o que a lei prevê, os riscos e as possibilidades de defesa naquela fase, e como os honorários são definidos, com a Tabela de Honorários da OAB/SP como parâmetro mínimo. A decisão de seguir é sua.
Os sócios apresentam a defesa cabível e acompanham a execução, avaliando a cada fase o reflexo do débito na esfera penal.
Os sócios
A defesa em execuções fiscais é conduzida pelos dois sócios fundadores, Christian Sthefan Simons e Marcos José Maschietto, que acompanham o débito também pelo lado penal quando ele é objeto de investigação ou de denúncia.
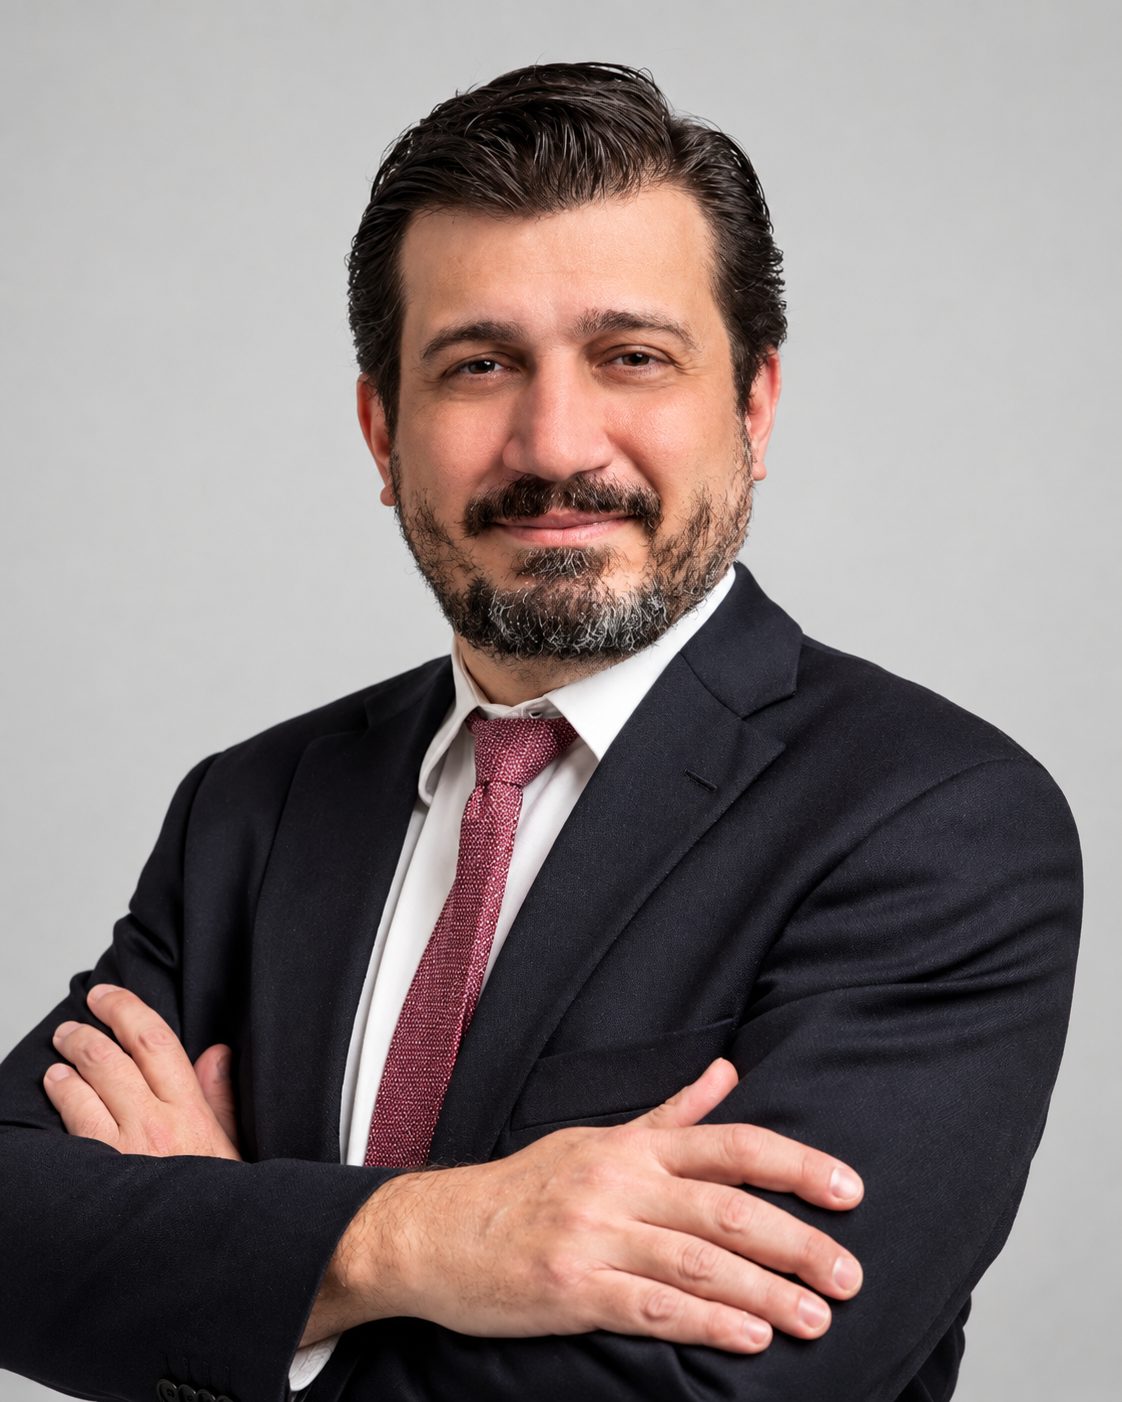
OAB/SP 186.818 · Sócio fundador
Mestre em Direito Processual Penal pela USP, especialista em Direito Penal Econômico pela FGV e graduado pela PUC-SP. Professor universitário.
OAB/SP 100.466 · Sócio fundador
Mestre em Direito Penal pela Universidade Presbiteriana Mackenzie, onde também se graduou. Professor universitário e autor de artigos jurídicos.
Nem sempre a acusação contra uma pessoa é verdadeira. Quem é acusado precisa de defesa para não ser condenado injustamente.
Falar com os sócios no WhatsAppOnde atendemos
O atendimento presencial é no escritório da Rua Barão de Itapetininga, 255, Conjunto 805, na República, perto da Praça da República, de segunda a sexta. Quem está em outra cidade ou em outro estado é atendido online: a conversa começa pelo WhatsApp e os documentos são enviados em formato digital.
Endereço e horário
Segunda a sexta, das 9h às 13h e das 14h às 19h.
WhatsApp +55 (11) 96333-5555
contato@maschiettosimons.com.br
Perguntas e respostas
A defesa principal são os embargos, oferecidos em 30 dias depois de garantida a execução, em que o executado alega toda a matéria útil à defesa, requer provas e junta documentos (Lei 6.830/1980, artigo 16). A jurisprudência também admite, em situações específicas, a exceção de pré-executividade, para matérias que o juiz pode conhecer de ofício e que não dependem de produção de provas. A escolha depende do que se pretende discutir.
O executado é citado para, no prazo de 5 dias, pagar a dívida com os juros, a multa de mora e os encargos indicados na certidão de dívida ativa, ou garantir a execução (Lei 6.830/1980, artigo 8º). A garantia pode ser feita por depósito em dinheiro, fiança bancária ou seguro garantia, nomeação de bens à penhora ou indicação de bens de terceiros aceitos pela Fazenda Pública (artigo 9º).
São 30 dias, contados do depósito, da juntada da prova da fiança bancária ou do seguro garantia, ou da intimação da penhora (Lei 6.830/1980, artigo 16). Os embargos não são admitidos antes de garantida a execução (§ 1º), e no prazo deles o executado deve alegar toda a matéria útil à defesa (§ 2º). Por isso a garantia e a defesa são planejadas juntas.
Nas hipóteses da lei. O Código Tributário Nacional torna pessoalmente responsáveis os diretores, gerentes ou representantes de pessoas jurídicas de direito privado pelos créditos resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatuto (artigo 135). O simples fato de ser sócio não basta, e a defesa discute se essas hipóteses estão demonstradas.
A ação para a cobrança do crédito tributário prescreve em cinco anos, contados da sua constituição definitiva (Código Tributário Nacional, artigo 174). Dentro do processo, se o devedor ou os bens não forem localizados, a execução é suspensa e, depois de um ano, arquivada; decorrido o prazo prescricional a partir do arquivamento, o juiz, depois de ouvir a Fazenda, pode reconhecer a prescrição intercorrente (Lei 6.830/1980, artigo 40).
Nos crimes contra a ordem tributária, o pagamento integral dos débitos, inclusive acessórios, extingue a punibilidade (Lei 10.684/2003, artigo 9º, § 2º). Desde a Lei Complementar 225/2026, esse efeito não vale para quem foi declarado devedor contumaz em decisão administrativa definitiva e inscrito no Cadin. Por isso a decisão de pagar, parcelar ou embargar é tomada olhando também a esfera penal; veja sonegação fiscal.
Os honorários dependem do valor e do número de execuções, da fase em que o caso está e da complexidade da discussão, da forma de garantia possível e de haver discussão sobre a responsabilidade do sócio ou reflexo penal. A Tabela de Honorários da OAB/SP é o parâmetro mínimo. O valor e a forma de pagamento são apresentados por escrito depois da análise do caso e antes de qualquer contratação.
O Código Tributário Nacional torna pessoalmente responsáveis os diretores, gerentes ou representantes de pessoas jurídicas de direito privado pelos créditos resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos (artigo 135, inciso III). A Súmula 430 do STJ completa a regra: o inadimplemento da obrigação tributária pela sociedade não gera, por si só, a responsabilidade solidária do sócio-gerente. Deixar de pagar o tributo, sozinho, não basta para levar a execução ao patrimônio pessoal do administrador.
A situação mais comum de redirecionamento é a dissolução irregular. A Súmula 435 do STJ diz que se presume dissolvida irregularmente a empresa que deixar de funcionar no seu domicílio fiscal, sem comunicação aos órgãos competentes, legitimando o redirecionamento da execução fiscal para o sócio-gerente. É uma presunção relativa: o administrador pode demonstrar que a empresa continua funcionando em outro endereço comunicado ou que o encerramento foi regular.
A defesa pode ser feita por exceção de pré-executividade, quando a ilegitimidade aparece nos documentos sem necessidade de outras provas (Súmula 393 do STJ), ou por embargos à execução, depois de garantido o juízo, quando é preciso produzir prova (Lei 6.830/1980, artigo 16). Os argumentos mais frequentes são a falta de poder de gerência na data relevante, a retirada regular antes da dissolução, a inexistência de dissolução irregular e a prescrição para o redirecionamento.
O redirecionamento é responsabilidade tributária, de pagar a dívida; não é responsabilidade penal. Mas os mesmos fatos, como quem administrava a empresa e quem decidia sobre os tributos, aparecem nas duas esferas, e o que o sócio afirma na execução pode ser usado numa investigação. Como advogado para execução fiscal em São Paulo, avalio a defesa na execução junto com o risco criminal, para que a estratégia de uma não prejudique a outra.
Na execução fiscal, a defesa principal são os embargos, que só são admitidos depois de garantida a execução, por depósito, fiança bancária, seguro garantia ou penhora (Lei 6.830/1980, artigos 9º e 16, § 1º). A exceção de pré-executividade é uma criação da jurisprudência que permite levar ao juiz, dentro da própria execução e sem garantia, matérias que ele poderia conhecer de ofício. A Súmula 393 do STJ diz que ela é admissível na execução fiscal relativamente às matérias conhecíveis de ofício que não demandem dilação probatória.
A certidão de dívida ativa regularmente inscrita goza de presunção de certeza e liquidez, que é relativa e pode ser afastada por prova inequívoca a cargo do executado ou de terceiro (Lei 6.830/1980, artigo 3º). Se a defesa depende de perícia contábil, de testemunhas ou de discussão sobre fatos, a via é a dos embargos. Usar a exceção para matéria que exige prova costuma levar à rejeição e à perda de tempo.
A Lei Complementar 236/2026 alterou o CTN em pontos que pesam na execução: a aceitação, pelo credor, de seguro garantia ou fiança bancária oferecidos na execução fiscal passou a suspender a exigibilidade do crédito enquanto estiverem em conformidade com as normas de aceitação (artigo 151, inciso X), e foram acrescentadas causas de interrupção da prescrição, como o protesto extrajudicial da certidão de dívida ativa (artigo 174, § 1º, inciso II) e a sentença de extinção da execução por não localização do executado ou de bens, desde que a prescrição intercorrente ainda não tenha se iniciado (inciso VII). A contagem da prescrição precisa considerar essas regras.
A escolha depende do que se quer discutir e da prova disponível. Em demandas desse tipo, é comum combinar as duas: uma exceção para a matéria de ordem pública demonstrável de imediato e embargos para o restante, depois da garantia. Como advogado para execução fiscal em São Paulo, analiso a certidão de dívida ativa, o processo administrativo de origem e o histórico da execução antes de definir a via.
A dívida ativa da União é apurada e inscrita na Procuradoria da Fazenda Nacional (Lei 6.830/1980, artigo 2º, § 4º), e as execuções dos tributos federais correm na Justiça Federal. A dívida ativa do Estado de São Paulo, incluído o ICMS, é inscrita e cobrada pela Procuradoria Geral do Estado, nos termos da Lei Complementar estadual 1.270/2015, a que se refere a Lei 17.843/2023, e as execuções correm na Justiça estadual. Os tributos municipais, como o ISS e o IPTU, são cobrados pelo município. Cada credor tem regras próprias de negociação.
A Lei estadual 17.843/2023 permite ao Estado de São Paulo, por meio da Procuradoria Geral do Estado, celebrar transação para resolver litígios de cobrança de créditos tributários ou não tributários inscritos em dívida ativa (artigo 1º), aplicando-se independentemente da fase de cobrança e também às execuções fiscais e às ações que questionem a obrigação (artigo 1º, § 4º). A lei prevê a divulgação dos termos de transação celebrados por pessoas jurídicas, com dados como o devedor, o prazo de pagamento e os processos alcançados (artigo 1º, § 3º). Na esfera federal, o regime equivalente é o da Lei 13.988/2020.
O Código Tributário Nacional presume fraudulenta a alienação ou oneração de bens ou rendas por sujeito passivo em débito com a Fazenda Pública, por crédito regularmente inscrito em dívida ativa, salvo se o devedor reservou bens ou rendas suficientes ao pagamento total da dívida (artigo 185). Por isso a venda de imóveis, veículos ou participações por empresa ou sócio com dívida inscrita precisa ser analisada antes de ser feita, e não depois de questionada.
O primeiro passo é listar as execuções existentes, os credores, os valores, a fase de cada uma e as garantias já oferecidas. Depois vem a análise da certidão de dívida ativa e do processo administrativo de origem, e só então a escolha entre discutir, garantir, parcelar ou transacionar. Como advogado para execução fiscal em São Paulo, atendo na República e acompanho execuções federais, estaduais e municipais, com atenção ao reflexo de cada decisão na esfera penal dos sócios.
Áreas de atuação
As situações mais comuns de cada área têm página própria, com o que a lei prevê, o que costuma ser exigido como prova e as perguntas que mais chegam ao escritório. Se o seu caso for outro, o escritório atende as três áreas por inteiro, presencialmente em São Paulo e online para todo o Brasil: explique a situação no WhatsApp.
Para o sócio, o administrador ou a pessoa física acusada por conduta nascida na empresa. Defesa da fase administrativa à ação penal.
Para quem é investigado ou acusado, para quem quer rever uma condenação e para a vítima que quer atuar no processo.
Para quem precisa discutir o débito fiscal, inclusive o que pode virar acusação criminal, com atenção aos reflexos na esfera penal.