I
Nos crimes contra a ordem tributária, a esfera administrativa vem antes: a representação fiscal só segue ao Ministério Público depois da decisão final no processo administrativo (Lei 9.430/1996, artigo 83).

Direito Penal Econômico · República, São Paulo
Defesa de sócios, administradores e pessoas físicas por conduta nascida na empresa. Atendimento presencial no centro de São Paulo e online para todo o Brasil.
Atuação em Direito Penal Econômico
As situações mais comuns em Direito Penal Econômico têm página própria, com o que a lei prevê, o que costuma ser exigido como prova e as perguntas que mais chegam ao escritório. Se o seu caso for outro, o escritório atende toda a área: conte a situação no WhatsApp.
A acusação de crime contra a ordem tributária (Lei 8.137/1990) depende do que foi decidido no processo do tributo: a Súmula Vinculante 24 do STF exige o lançamento definitivo nos crimes materiais.
Sonegação fiscalOperação de câmbio não autorizada, saída de divisas sem autorização legal e depósito no exterior não declarado à repartição federal competente estão no artigo 22 da Lei 7.492/1986.
Evasão de divisasQuem concorre para o crime, inclusive por meio de pessoa jurídica, responde na medida da sua culpabilidade (Lei 8.137/1990, artigo 11). O cargo, sozinho, não descreve uma conduta.
Responsabilidade penal de sócio e administradorA lavagem de dinheiro (Lei 9.613/1998) trata de ocultar ou dissimular bens ligados a uma infração penal, e muitas vezes começa por uma comunicação de operação atípica ao Coaf.
Lavagem de dinheiroGestão fraudulenta ou temerária, operação sem autorização e fraude em financiamento estão na Lei 7.492/1986, com ação penal do Ministério Público Federal na Justiça Federal.
Crimes contra o sistema financeiroA investigação costuma começar por uma intimação, um pedido de documentos ou uma diligência na sede. Saber em que condição cada pessoa foi chamada orienta o que dizer e o que entregar.
Inquérito policial e indiciamentoA ponte entre o fiscal e o penal
Nos crimes contra a ordem tributária, a esfera administrativa vem antes: a representação fiscal só segue ao Ministério Público depois da decisão final no processo administrativo (Lei 9.430/1996, artigo 83).
Discutir o débito fiscal e preparar a defesa criminal ao mesmo tempo evita que uma decisão numa esfera feche caminhos na outra.
A responsabilidade penal é pessoal. A acusação precisa individualizar a conduta de cada sócio, administrador ou funcionário, e não apenas apontar o cargo que a pessoa ocupa.
Como trabalhamos
Intimação, auto de infração, representação fiscal ou mandado: o primeiro passo é identificar o documento, quem o expediu e em que condição você foi chamado.
Verificamos se há processo administrativo em curso, se o crédito tributário já foi definitivamente constituído e se existe inquérito ou ação penal aberta.
Explicamos o que a lei prevê, os riscos e as possibilidades de defesa naquela fase, e como os honorários são definidos, com a Tabela de Honorários da OAB/SP como parâmetro mínimo. A decisão de seguir é sua.
Os sócios conduzem a defesa no inquérito, na ação penal e nos recursos, em diálogo com o contador ou o advogado tributarista da empresa quando houver.
Os sócios
Os casos de Direito Penal Econômico são conduzidos pelos dois sócios fundadores: Christian Sthefan Simons, especialista em Direito Penal Econômico pela FGV e mestre em Direito Processual Penal pela USP, e Marcos José Maschietto, mestre em Direito Penal pelo Mackenzie.
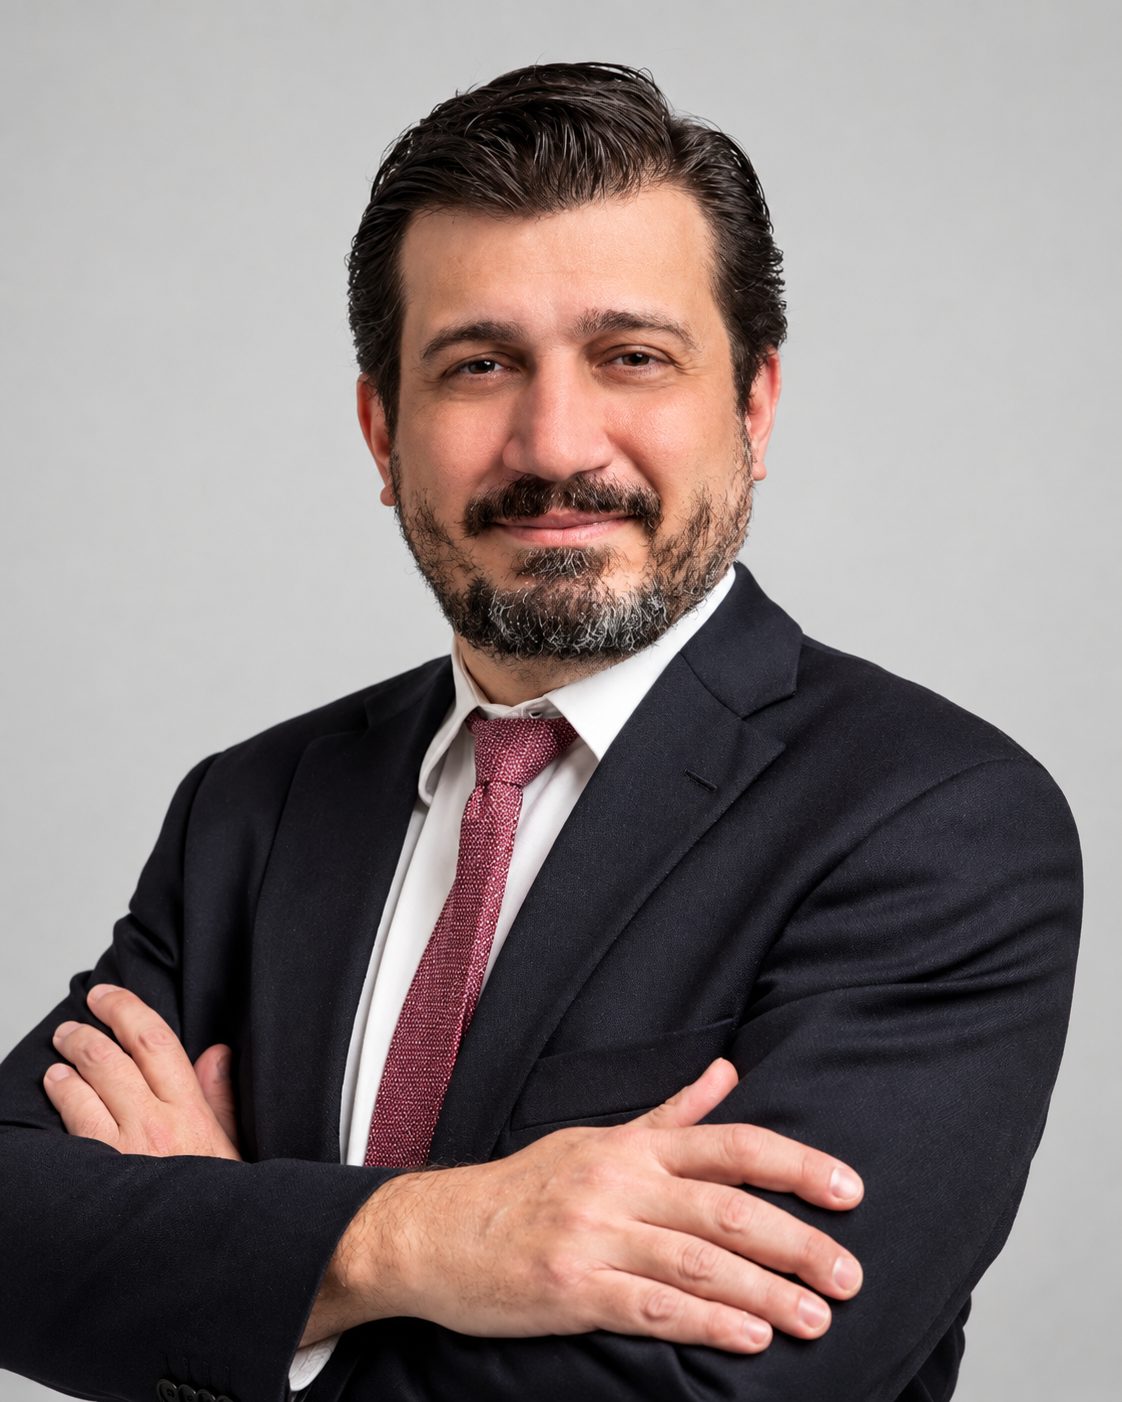
OAB/SP 186.818 · Sócio fundador
Mestre em Direito Processual Penal pela USP, especialista em Direito Penal Econômico pela FGV e graduado pela PUC-SP. Professor universitário.
OAB/SP 100.466 · Sócio fundador
Mestre em Direito Penal pela Universidade Presbiteriana Mackenzie, onde também se graduou. Professor universitário e autor de artigos jurídicos.
Nem sempre a acusação contra uma pessoa é verdadeira. Quem é acusado precisa de defesa para não ser condenado injustamente.
Falar com os sócios no WhatsAppOnde atendemos
O atendimento presencial é no escritório da Rua Barão de Itapetininga, 255, Conjunto 805, na República, perto da Praça da República, de segunda a sexta. Quem está em outra cidade ou em outro estado é atendido online: a conversa começa pelo WhatsApp e os documentos são enviados em formato digital.
Endereço e horário
Segunda a sexta, das 9h às 13h e das 14h às 19h.
WhatsApp +55 (11) 96333-5555
contato@maschiettosimons.com.br
Perguntas e respostas
É a parte do Direito Penal que trata dos crimes ligados à atividade econômica e empresarial, como os crimes contra a ordem tributária (Lei 8.137/1990), contra o sistema financeiro nacional (Lei 7.492/1986) e de lavagem de dinheiro (Lei 9.613/1998). Quem responde por eles costuma ser sócio, administrador ou pessoa física cuja conduta nasceu na empresa. A diferença prática para o penal comum está na prova: ela passa por documentos contábeis, fiscais e bancários, e muitas vezes depende do que foi decidido antes na esfera administrativa.
O momento mais útil é antes da acusação formal: ao receber intimação para depor, pedido de documentos, auto de infração com possível reflexo penal ou notícia de representação fiscal para fins penais. Nessa fase ainda é possível organizar a documentação, acompanhar o processo administrativo e orientar o depoimento. Depois do recebimento da denúncia a defesa continua, mas parte das escolhas já foi feita. Por isso a leitura dos documentos logo no início faz diferença.
Guardar a cópia do mandado e do auto circunstanciado que os executores lavram ao fim da diligência (Código de Processo Penal, artigo 245, § 7º), listar o que foi levado e evitar depoimento informal sem orientação. O advogado tem direito de acesso amplo aos elementos de prova já documentados na investigação (Súmula Vinculante 14 do STF), e é por eles que se entende o que está sendo apurado e contra quem. Veja também o que muda no inquérito policial e no indiciamento.
Na maior parte dos crimes tributários, sim. A Súmula Vinculante 24 do STF diz que não há crime material contra a ordem tributária, dos incisos I a IV do artigo 1º da Lei 8.137/1990, antes do lançamento definitivo do tributo, e a representação fiscal só segue ao Ministério Público depois da decisão final na esfera administrativa (Lei 9.430/1996, artigo 83). O que se decide na impugnação do auto de infração repercute diretamente na esfera penal.
O pagamento integral do débito, com os acessórios, extingue a punibilidade dos crimes contra a ordem tributária (Lei 10.684/2003, artigo 9º, § 2º), e o parcelamento suspende a pretensão punitiva enquanto durar, desde que pedido antes do recebimento da denúncia (Lei 9.430/1996, artigo 83, § 2º). Desde a Lei Complementar 225/2026, esses efeitos não valem para quem foi declarado devedor contumaz em decisão administrativa definitiva e inscrito no Cadin. Por isso a negociação fiscal e a defesa criminal são planejadas juntas.
A ação penal dos crimes da Lei 7.492/1986, entre eles a evasão de divisas e a gestão fraudulenta, é promovida pelo Ministério Público Federal perante a Justiça Federal (artigo 26). Nos crimes contra a ordem tributária, a Justiça Federal julga as infrações praticadas em detrimento de bens, serviços ou interesse da União (Constituição, artigo 109, inciso IV), como os tributos federais; os demais casos, como os de ICMS, correm em regra na Justiça estadual.
Os honorários dependem do tipo de acusação, da fase em que o caso está e da complexidade da discussão, do volume de documentos e de a defesa precisar acompanhar também o processo na Receita Federal ou na Sefaz. A Tabela de Honorários da OAB/SP é o parâmetro mínimo. O valor e a forma de pagamento são apresentados por escrito depois da análise do caso e antes de qualquer contratação.
Sim. O atendimento é presencial na República, no centro de São Paulo, e online para todo o Brasil: a conversa inicial é pelo WhatsApp, os documentos são enviados em formato digital e o acompanhamento segue a distância. A defesa é da pessoa física que responde pela conduta, seja sócio, administrador ou funcionário da empresa.
A busca domiciliar depende de fundadas razões e pode servir, entre outras finalidades, para apreender coisas obtidas por meios criminosos, descobrir objetos necessários à prova da infração ou à defesa do réu e colher qualquer elemento de convicção (Código de Processo Penal, artigo 240, § 1º). A Constituição protege a casa como asilo inviolável e só admite o ingresso sem consentimento, durante o dia, por determinação judicial, ressalvados o flagrante, o desastre e a prestação de socorro (artigo 5º, inciso XI). As mesmas regras valem para o compartimento não aberto ao público onde alguém exerce profissão ou atividade (CPP, artigo 246), o que inclui salas e áreas internas da empresa.
Acompanhar a diligência com calma, pedir cópia do mandado, conferir se o que está sendo levado corresponde ao objeto descrito e guardar o auto circunstanciado com a lista do que foi apreendido. Depoimento informal no local, sem orientação, costuma ser o ponto de maior risco: o investigado tem o direito de permanecer calado (Constituição, artigo 5º, inciso LXIII), e a conversa com o advogado vem antes de qualquer declaração. Também é útil registrar quais computadores, celulares e pastas foram levados, porque a restituição e a cópia de dados necessários à rotina da empresa são pedidas depois com base nessa lista.
O Código de Processo Penal proíbe a apreensão de documento em poder do defensor do acusado, salvo quando constituir elemento do corpo de delito (artigo 243, § 2º), e o Estatuto da Advocacia só admite a quebra da inviolabilidade do escritório de advocacia por decisão motivada, com mandado específico cumprido na presença de representante da OAB (Lei 8.906/1994, artigo 7º, § 6º). Depois da diligência, o defensor tem direito de acesso amplo aos elementos de prova já documentados que digam respeito ao exercício da defesa (Súmula Vinculante 14 do STF). É por esse acesso que se descobre o que está sendo investigado, em que período e contra quem.
Nas investigações da Justiça estadual na capital, os pedidos feitos durante o inquérito, como busca e apreensão criminal, quebra de sigilo de dados e restituição de coisas apreendidas, estão entre as classes processuais atribuídas pelo Tribunal de Justiça de São Paulo ao DIPO, o Departamento de Inquéritos Policiais. Quando o crime é de competência federal, como nos crimes contra o sistema financeiro e nos tributos federais, o pedido tramita na Justiça Federal. Como advogado de direito penal econômico em São Paulo, acompanho a defesa desde esse primeiro momento, quando as escolhas ainda podem ser feitas com informação.
A colaboração premiada é um acordo entre a acusação e a pessoa física investigada ou acusada; a Lei 12.850/2013 a define como negócio jurídico processual e meio de obtenção de prova (artigo 3º-A). O acordo de leniência da Lei 12.846/2013 é outra coisa: é celebrado com a pessoa jurídica responsável por atos contra a administração pública, nas esferas administrativa e civil (artigo 16). E a responsabilização da empresa não exclui a responsabilidade individual dos seus dirigentes, administradores ou de qualquer pessoa natural que tenha participado do ato (artigo 3º). Por isso a empresa e o sócio podem precisar de decisões diferentes sobre o mesmo fato.
Nenhuma tratativa sobre colaboração premiada deve ser realizada sem a presença de advogado constituído ou defensor público (Lei 12.850/2013, artigo 3º-C, § 1º). O recebimento da proposta marca o início da confidencialidade das negociações (artigo 3º-B). O juiz não participa das negociações (artigo 4º, § 6º) e, depois, examina a regularidade, a legalidade e a voluntariedade do acordo antes de homologá-lo (artigo 4º, § 7º). E nenhuma medida cautelar, recebimento de denúncia ou sentença condenatória pode se apoiar apenas nas declarações do colaborador (artigo 4º, § 16).
A colaboração exige que o colaborador narre todos os fatos ilícitos para os quais concorreu e que tenham relação direta com os fatos investigados (artigo 3º-C, § 3º), e a defesa precisa instruir a proposta com os fatos descritos e com os elementos de corroboração (artigo 3º-C, § 4º). É uma decisão sem volta fácil, que deve ser tomada depois de conhecer o que já está documentado na investigação, de avaliar a prova que existe contra cada pessoa e de comparar com as alternativas de defesa. Não é escolha a ser feita no calor de uma operação.
Em casos com pessoa jurídica envolvida, é comum que a empresa avalie um acordo na esfera administrativa enquanto os sócios e administradores respondem individualmente na esfera penal. Os interesses podem divergir, e a própria Lei 12.850/2013 prevê a solicitação de outro advogado em caso de eventual conflito de interesses (artigo 3º-C, § 2º). Como advogado de direito penal econômico, a defesa que conduzo é da pessoa física, e por isso a primeira providência é separar o que é interesse da empresa do que é interesse de quem responde pelo fato.
Cabe aos juízes federais julgar as infrações penais praticadas em detrimento de bens, serviços ou interesse da União, de suas autarquias ou empresas públicas (Constituição, artigo 109, inciso IV), e, nos casos determinados por lei, os crimes contra o sistema financeiro e a ordem econômico-financeira (artigo 109, inciso VI). O que não se encaixa nessas hipóteses fica, em regra, com a Justiça estadual. Saber de antemão onde o caso vai tramitar define quem investiga, quem acusa e para qual tribunal vão os recursos.
Uma mesma investigação pode reunir um crime federal e um crime estadual ligados entre si. Para essa situação, a Súmula 122 do STJ diz que compete à Justiça Federal o processo e julgamento unificado dos crimes conexos de competência federal e estadual. Na prática, um caso que começou como sonegação de ICMS pode passar a tramitar na Justiça Federal se, no curso da investigação, surgir conexão com um crime federal. A competência é discutida pela defesa porque um processo conduzido pelo juízo incompetente pode ser anulado.
Na Justiça estadual, as varas criminais da capital funcionam no Fórum Criminal da Barra Funda, que recebeu o nome do Ministro Mário Guimarães, e os inquéritos e pedidos da fase de investigação passam pelo DIPO, o Departamento de Inquéritos Policiais do Tribunal de Justiça de São Paulo. Os recursos vão ao próprio Tribunal de Justiça. Na Justiça Federal, a ação penal corre nas varas criminais federais da capital, vinculadas ao Tribunal Regional Federal da 3ª Região, que julga os recursos e os habeas corpus contra atos de juiz federal (Constituição, artigo 108, inciso I, alínea d).
A intimação diz quem está investigando: Polícia Federal, Polícia Civil, Ministério Público Federal ou Ministério Público do Estado. Isso já indica o caminho provável do processo e permite planejar a defesa com o tribunal certo em vista. Como advogado de direito penal econômico em São Paulo, atuo nas duas esferas, porque é frequente que um mesmo fato tenha uma frente fiscal na Receita Federal, outra na Secretaria da Fazenda e uma investigação criminal correndo ao mesmo tempo.
Áreas de atuação
As situações mais comuns de cada área têm página própria, com o que a lei prevê, o que costuma ser exigido como prova e as perguntas que mais chegam ao escritório. Se o seu caso for outro, o escritório atende as três áreas por inteiro, presencialmente em São Paulo e online para todo o Brasil: explique a situação no WhatsApp.
Para o sócio, o administrador ou a pessoa física acusada por conduta nascida na empresa. Defesa da fase administrativa à ação penal.
Para quem é investigado ou acusado, para quem quer rever uma condenação e para a vítima que quer atuar no processo.
Para quem precisa discutir o débito fiscal, inclusive o que pode virar acusação criminal, com atenção aos reflexos na esfera penal.